In Umbria gli Ordini dei commercialisti e degli Esperti contabili prendono posizione sul Ddl Concorrenza, ribadendo competenze e responsabilità nella gestione del bilancio societario e del suo deposito al Registro delle imprese. La questione riguarda la coerenza dell’ordinamento professionale e tocca direttamente il tessuto economico regionale, fatto di piccole e medie imprese, studi e reti di servizi.
commercialisti: in Umbria no all’estensione del deposito bilanci
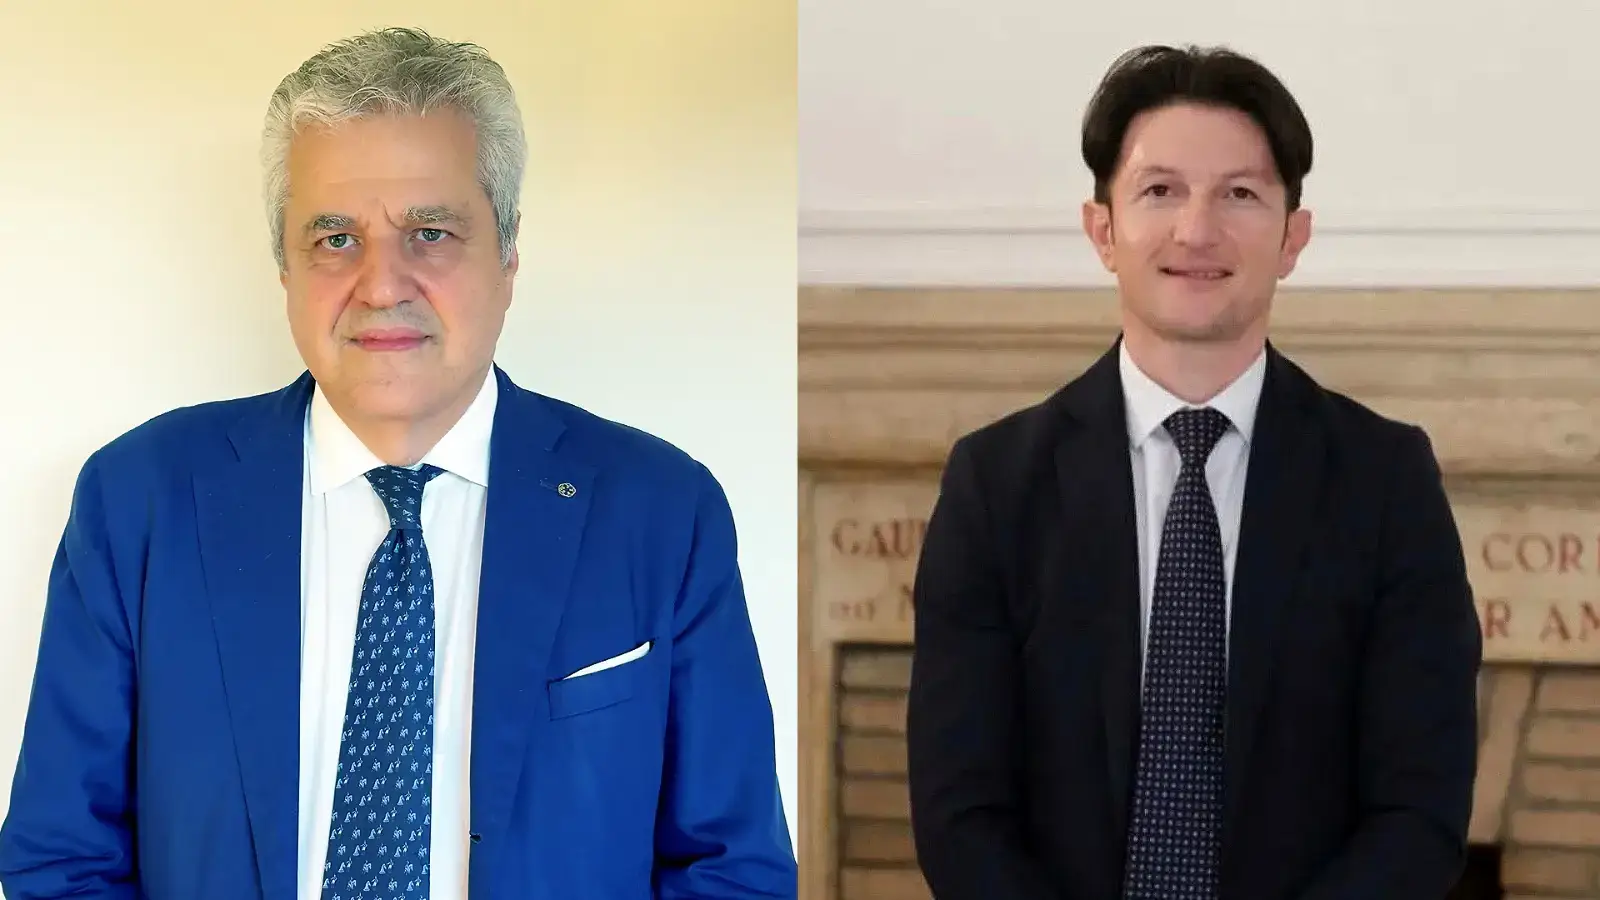
Gli Odcec di Perugia e Terni, con i presidenti Enrico Guarducci e Stefano Stellati, hanno espresso “pieno sostegno” alla posizione del Cndcec contro l’estensione ai Consulenti del lavoro della facoltà di depositare i bilanci societari. Nella nota congiunta si legge che gli Ordini regionali “sosterranno le iniziative dello stesso Consiglio nazionale affinché la disposizione venga riconsiderata nel corso dell’esame parlamentare”.
Chi è il commercialista
Definizione e ruolo
Il commercialista è un professionista abilitato che supporta imprese e cittadini su fisco, tasse, contabilità e dichiarazione dei redditi. Opera nel perimetro della legge, assume responsabilità formali e tutela l’affidabilità delle informazioni economico-finanziarie.
Differenze tra commercialista e ragioniere
Il commercialista svolge funzioni che uniscono competenze contabili, fiscali e societarie, inclusa l’attestazione formale di atti previsti dalla normativa. Il ragioniere si concentra più sulla gestione operativa della contabilità. Nello studio commercialista, i ruoli possono integrarsi in un’unica filiera di servizi.
Servizi offerti dai commercialisti
Consulenza fiscale
I servizi commercialisti in ambito fiscale includono assistenza continuativa, pianificazione nel rispetto delle norme e supporto in scadenze e adempimenti. La consulenza fiscale guida scelte sostenibili e trasparenti per famiglie e imprese.
Gestione contabile
Dalla tenuta dei registri alla predisposizione del bilancio, fino al coordinamento dei flussi informativi verso banche e Pubbliche amministrazioni, il commercialista per aziende garantisce tracciabilità e conformità.
Pianificazione aziendale
Tra le attività rientrano analisi economiche, supporto a business plan e valutazioni di sostenibilità finanziaria, per decisioni fondate e percorsi di crescita replicabili.
Come scegliere un buon commercialista
Criteri di scelta
Chiarezza di metodo, disponibilità, strumenti digitali e trasparenza nelle tariffe commercialisti sono elementi centrali. È utile valutare referenze locali in Umbria e la capacità di lavorare in rete con altri professionisti.
Esperienza e specializzazione
Settore, dimensione e fase di vita dell’impresa orientano la scelta. Anche il commercialista online può essere indicato quando garantisce presidio normativo, sicurezza dei dati e relazione continuativa.
Costi e tariffe dei commercialisti
Tariffe medie
I costi variano in base al perimetro dell’incarico, alla complessità degli adempimenti e al livello di responsabilità. Le prassi possono differire tra territori ad alta intensità d’impresa, come commercialista Milano, e contesti più diffusi di prossimità.
Fattori che influenzano i costi
- Volumi e complessità della contabilità
- Tipologia di attività e necessità di attestazioni formali
- Frequenza della consulenza fiscale e scadenze
- Soluzioni tecnologiche e standard di sicurezza adottati
Il futuro della professione di commercialista
Digitalizzazione dei servizi
La trasformazione digitale accelera processi e controlli, dall’invio telematico agli archivi documentali sicuri, favorendo modelli ibridi e commercialista online. Restano centrali responsabilità, tracciabilità e qualità dell’attestazione.
Nuove competenze richieste
In Umbria, il dibattito sul Ddl Concorrenza evidenzia l’intersezione tra innovazione e tutela dell’ordinamento. Oggi l’articolo 31, commi 2-quater e 2-quinquies, della legge 340/2000 attribuisce la facoltà di depositare i bilanci agli iscritti all’Albo dei Dottori commercialisti e degli Esperti contabili. Sul punto, i presidenti Guarducci e Stellati chiariscono: “Non si tratta della semplice trasmissione di un file – spiegano Guarducci e Stellati -: il professionista incaricato opera nell’ambito della pubblicità legale dell’impresa e attesta, sotto la propria responsabilità, la conformità dei documenti trasmessi agli originali. Una funzione coerentemente attribuita a una professione il cui ordinamento riconosce una specifica competenza nelle materie economico-aziendali, societarie e contabili e il cui percorso di accesso prevede formazione universitaria, tirocinio ed esame di Stato nelle discipline che riguardano direttamente contabilità e bilancio. Diverso è il perimetro professionale dei Consulenti del lavoro, storicamente incentrato sul diritto del lavoro, sulla previdenza e sull’amministrazione del personale. La stessa composizione del relativo Albo dimostra, inoltre, che l’iscrizione non ha sempre presupposto un percorso formativo economico-contabile omogeneo: la legge numero 12 del 1979 ha consentito la permanenza nell’Albo di soggetti già iscritti anche in deroga ai requisiti di titolo di studio e abilitazione e, per lungo tempo, l’accesso alla professione è stato consentito attraverso percorsi differenti da quelli propri dell’area economico-aziendale”.
La posizione è ribadita con un principio di ordine generale: “La questione – affermano i presidenti Guarducci e Stellati – non riguarda la dignità di una professione rispetto a un’altra, ma un principio di chiarezza dell’ordinamento: le funzioni professionali devono essere coerenti con le competenze che lo Stato richiede, verifica e mantiene attraverso formazione, esame di Stato e aggiornamento professionale. Il bilancio è il principale documento di informazione economico-finanziaria dell’impresa verso soci, creditori, banche, pubbliche amministrazioni e mercato. Il suo deposito non può essere considerato un’attività indistinta e fungibile”.
Si tratta del terzo tentativo di modifica dopo quelli del luglio 2022 e del novembre 2023, quando nei passaggi istituzionali il Ministero della Giustizia espresse valutazioni negative sull’estensione. La conclusione dei presidenti è netta: “È legittimo quindi chiedersi – concludono i presidenti Guarducci e Stellati – quali elementi nuovi giustifichino oggi il superamento di valutazioni già formulate sul medesimo tema. Non siamo di fronte a un vuoto normativo da colmare, ma a una disciplina costruita consapevolmente dal legislatore e già più volte sottoposta a tentativi di modifica. Non difendiamo un privilegio di categoria, ma un principio: il cittadino e l’impresa devono sapere chi è abilitato a fare cosa e quali competenze l’ordinamento garantisce dietro quella abilitazione. La concorrenza si rafforza con competenze chiare e responsabilità definite, non facendo passare il principio che tutti possano fare tutto”.
Conclusioni
L’Umbria conferma una lettura rigorosa delle responsabilità nella filiera del bilancio, coerente con la crescita di un’economia locale orientata a qualità e trasparenza. In questo quadro, il ruolo dei commercialisti resta centrale per imprese e cittadini.
Questo articolo è stato generato con il supporto dell'intelligenza artificiale.